Smartfony drożeją, a ich producenci wysyłają na rynek coraz mniej urządzeń. W trzecim kwartale 2026 r. globalne dostawy spadły o 20 proc., osiągając najniższy poziom dla tego okresu od 2012 r.
Jeżeli pomimo fali premier nowych, innowacyjnych urządzeń ty także kurczowo trzymasz się swojego obecnego telefona – nie martw się, nie jesteś sam. Osób kręcących nosem na zakup elektroniki w świecie RAMokalipsy jest na tyle dużo, iż globalny rynek telefonów zaliczył najgorszy trzeci kwartał od 14 lat.
Według wstępnych szacunków Counterpoint Research dostawy telefonów na świecie spadły w okresie od lipca do września 2026 r. o 20 proc. rok do roku. Za załamaniem stoi przede wszystkim kryzys na rynku pamięci, który podnosi koszty produkcji i ceny urządzeń.
Smartfony drożeją, a klienci odkładają zakupy
Analitycy Counterpoint Research wskazują, iż trzeci kwartał był już drugim z rzędu okresem, w którym branża odczuwała pełne skutki niedoborów pamięci. Rosnące ceny układów DRAM i NAND wyraźnie zwiększyły koszty produkcji telefonów, a producenci zaczęli przenosić część dodatkowych wydatków na klientów. Według danych firmy ceny detaliczne telefonów na świecie wzrosły od początku 2026 r. o około 20 proc.
Wyższe ceny zbiegły się z ograniczoną dostępnością komponentów, co dodatkowo utrudniło producentom realizację dostaw. Firmy musiały dostosować plany produkcyjne do sytuacji na rynku pamięci, a część z nich ograniczyła ofertę tańszych urządzeń i zmniejszyła ekspozycję na segmenty, w których wyższe koszty utrudniają utrzymanie marży.
Zmieniają się również zachowania konsumentów. Jak zauważa Shilpi Jain, starsza analityczka Counterpoint Research, użytkownicy dłużej korzystają z posiadanych telefonów, częściej rozważają zakup urządzeń odnowionych i zwracają większą uwagę na wartość oferowaną przez nowy sprzęt. W efekcie kryzys na rynku najmocniej dotyka tańsze modele, podczas gdy popyt na urządzenia z wyższej półki pozostaje bardziej odporny na podwyżki.
Samsung na czele, Apple z rekordowym udziałem
Największym producentem telefonów w trzecim kwartale 2026 r. pozostał Samsung. Firma odpowiadała za 23 proc. światowego rynku, a jej dostawy zmniejszyły się o 3 proc. rok do roku. Był to jeden z najlepszych wyników wśród największych producentów, a udział koreańskiej marki w rynku wzrósł najmocniej spośród głównych konkurentów.
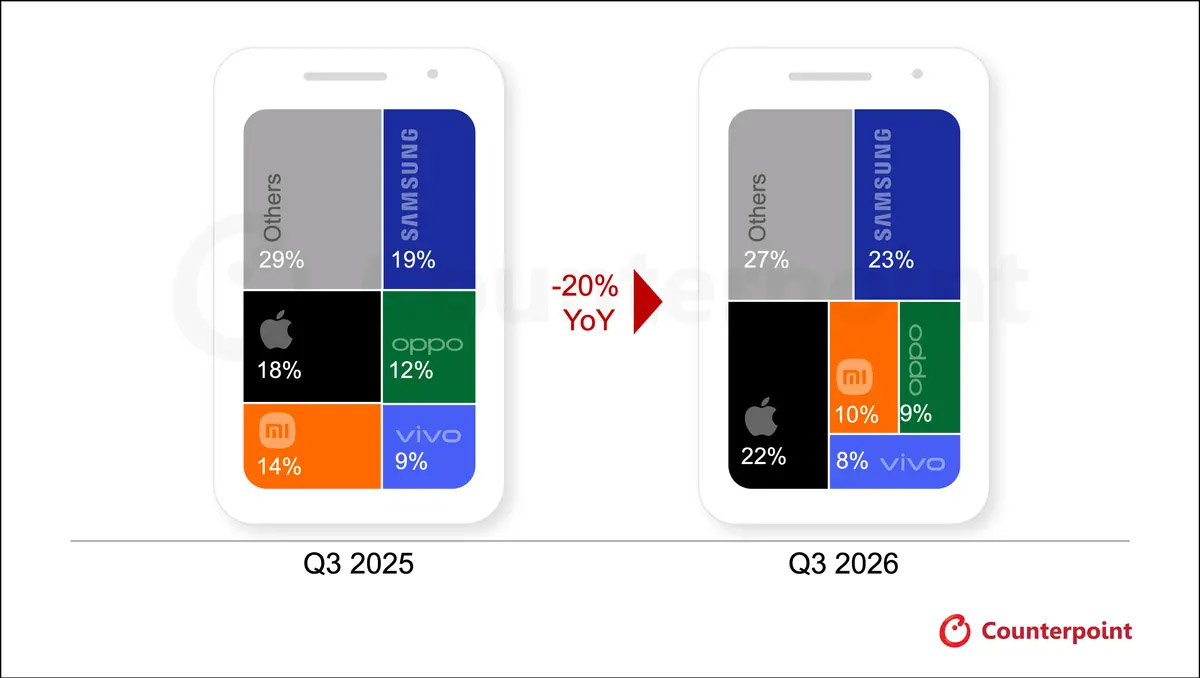 5 największych marek pod względem udziału w globalnej sprzedaży telefonów w trzecim kwartale 2026 roku
Samsung skorzystał z dobrego początku sprzedaży składanych modeli Galaxy Z Fold8 i pozostałych urządzeń z serii Z8. Na wyniki firmy wpłynęła także koncentracja na droższych telefonach, które pozwalają zwiększać przychody mimo spadku liczby wysyłanych urządzeń. Stabilniejsza dostępność komponentów pomogła ponadto utrzymać dostawy modeli z serii Galaxy A na rynkach wschodzących.
Drugie miejsce przypadło Apple’owi, który osiągnęł 22 proc. udziału w globalnym rynku. Po raz pierwszy w historii firma przekroczyła poziom 20 proc. w trzecim kwartale roku, choć jej dostawy również spadły w porównaniu z analogicznym okresem 2025 r.
Jednym z czynników wpływających na wynik Apple’a był brak podstawowego modelu iPhone’a 18 w kwartale premierowym. Rok wcześniej producent wprowadził na rynek pełną linię iPhone’ów 17, co przełożyło się na większe dostawy do kanałów sprzedaży w pierwszych tygodniach po premierze. Tym razem mocniejszy debiut modeli iPhone 18 Pro, szczególnie w Chinach i Indiach, oraz utrzymujący się popyt na serię iPhone 17 częściowo zrekompensowały spadek.
Apple również zaczął podnosić ceny urządzeń, choć zmiany objęły końcowe tygodnie analizowanego kwartału. Wpływ podwyżek na wyniki całego okresu był więc ograniczony.
Xiaomi, OPPO i vivo tracą udziały
Znacznie trudniejszy kwartał zaliczył Xiaomi. Dostawy telefonów chińskiego producenta spadły o ponad 30 proc. rok do roku, a udział firmy w globalnym rynku uległ zmniejszeniu do 10 proc. Producent ograniczył obecność w najtańszych segmentach i na wybranych rynkach zagranicznych, na których sprzedaż urządzeń przy rosnących kosztach komponentów przestała zapewniać odpowiednią rentowność.
Xiaomi jednocześnie rozwija ofertę droższych modeli. Pozytywny odbiór serii Xiaomi 18 i urządzeń składanych wspiera pozycję marki w wyższych segmentach cenowych. Dodatkowym elementem strategii jest autorski układ XRING O3, który ma pomóc firmie wyróżnić się na rynku telefonów premium.
Spadki dostaw przekraczające 20 proc. odnotowały również OPPO i vivo. Pierwsza z firm zakończyła kwartał z 9-procentowym udziałem w rynku, druga zaś z wynikiem 8 proc. Obaj producenci podnieśli ceny urządzeń z niższej i średniej półki, reagując na wzrost kosztów pamięci.
OPPO koncentruje się przy tym na uproszczeniu struktury działalności i ograniczeniu nakładania się ofert marek OPPO, realme oraz OnePlus. Celem jest zwiększenie efektywności kosztowej i przesunięcie zasobów w stronę produktów zapewniających wyższe marże. Firma ogranicza również dostawy urządzeń z segmentów o niższej rentowności.
ivo stawia przede wszystkim na swoje najważniejsze rynki, czyli Chiny i Indie. Producent rozwija serię Y skierowaną do klientów poszukujących tańszych urządzeń, a jednocześnie zwiększa obecność w droższych liniach X, V i S. Podwyżki cen sprawiły jednak, iż część budżetowych modeli przestała mieścić się w dotychczasowych przedziałach cenowych, a braki magazynowe dodatkowo ograniczyły dostawy.
Kiedy rynek telefonów zacznie się odbudowywać?
Prognozy na pozostałą część 2026 r. pozostają trudne. Counterpoint Research przewiduje, iż producenci będą przez cały czas stawiać na rentowność zamiast maksymalizowania liczby wysyłanych urządzeń. Można spodziewać się dalszych ograniczeń produkcji, porządkowania portfolio i większego nacisku na droższe modele.
Największe wyzwania czekają segmenty wrażliwe na cenę – czyli po prostu najniższą półkę. Wyższe koszty komponentów ograniczają możliwości oferowania tanich telefonów, a podwyżki dodatkowo utrudniają klientom wymianę urządzeń. W takich warunkach producenci muszą wybierać między utrzymaniem dotychczasowych cen a ochroną marż, co może prowadzić do dalszej erozji oferty najtańszych modeli.
Według analityków wyraźne odbicie liczby dostaw będzie trudne, dopóki nie poprawi się dostępność pamięci i nie ustabilizują się ceny komponentów.
Zdjęcie główne: Wongsakorn 2468 / Shutterstock